Oracleのクラウド基盤売上が121%増、成長と投資負担を分けて読む
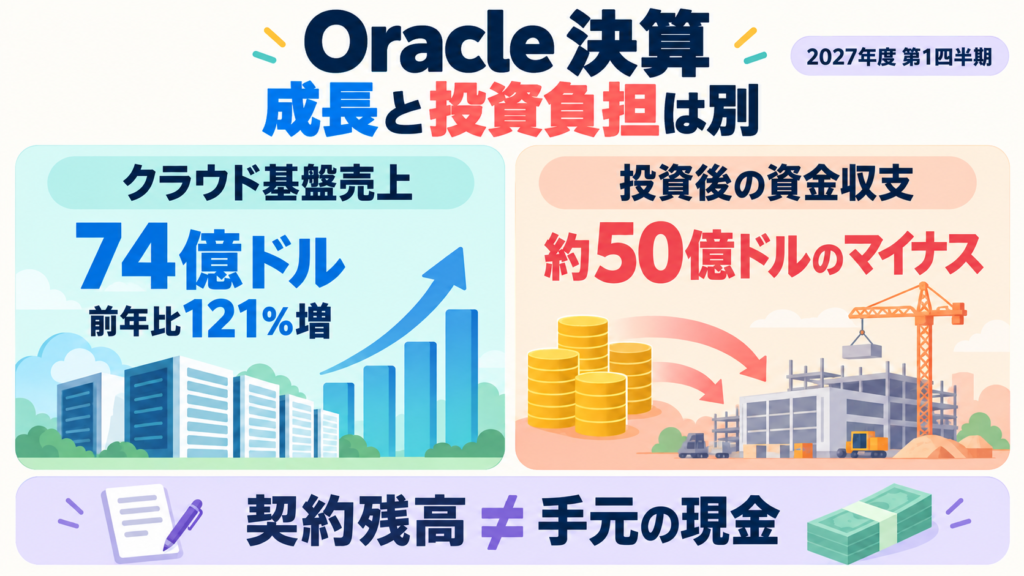
Oracleは9月10日、2027年度第1四半期決算を発表しました。クラウド基盤売上は前年同期比121%増の74億ドルと拡大する一方、フリーキャッシュフローは約50億ドルのマイナスでした。AI需要が売上に結び付く段階へ進んでも、設備投資で手元資金は出ていく状況です。今後は受注の大きさだけでなく、現金を回収する力が重要になります。
四半期売上は193億ドル、基盤事業が牽引
対象は2026年8月末までの四半期です。全社売上は30%増の193億ドル、クラウド全体は62%増の116億ドルでした。クラウド基盤の急成長に対し、業務アプリのクラウド売上は10%増で、同じクラウド事業でも伸び方には差があります。
契約残高6,640億ドルは現金ではない
同社は四半期中に300億ドル超のAIクラウド契約を追加し、未履行の契約残高を示すRPOが6,640億ドルに増えたと説明しています。ただし、RPOは将来提供するサービスなどの契約上の約束であり、今期の売上や入金済みの現金と同じではありません。
利益と投資後の資金繰りを分ける
営業活動によるキャッシュフローは約230億ドルのプラスでしたが、インフラ拡大への投資を差し引くとマイナスになります。利益が出ていることと、投資後に現金が残ることは別です。AI基盤事業を評価する際は、売上成長、契約の履行、設備投資、資金調達を組み合わせて見る必要があります。 前週に掲載した電源確保の話に対し、今回は決算による事業と資金の確認です。将来の契約が予定どおり収益になるとは限らず、設備の建設や稼働には不確実性があります。一方、資金流出だけで事業が赤字だと判断するのも誤りで、継続的な推移を見ることが大切です。